UPI पर फिर लग सकती है फीस? जानिए आम यूजर, दुकानदार और PhonePe-Google Pay पर क्या होगा असर

Business Desk। भारत में डिजिटल पेमेंट का सबसे बड़ा माध्यम बन चुके UPI (Unified Payments Interface) को लेकर एक बार फिर फीस की चर्चा तेज हो गई है। देश में करोड़ों लोग रोजाना चाय-किराने से लेकर ऑनलाइन शॉपिंग, बिल पेमेंट और बड़े लेनदेन तक UPI का इस्तेमाल करते हैं। ऐसे में अगर भविष्य में UPI ट्रांजैक्शन पर शुल्क लागू होता है तो इसका असर आम लोगों से लेकर दुकानदारों और डिजिटल पेमेंट कंपनियों तक पड़ सकता है।
हालांकि, सबसे पहले यह समझना जरूरी है कि अभी UPI पर कोई नया चार्ज लागू नहीं हुआ है। वित्त मंत्रालय ने केवल Payment and Settlement Systems Act, 2007 में बदलाव का प्रस्ताव रखा है। यदि प्रस्तावित संशोधन संसद से पारित होता है, तब भी UPI पर तत्काल शुल्क नहीं लगेगा। इसके बाद सरकार को अलग से यह तय करना होगा कि किन डिजिटल पेमेंट्स पर शुल्क लगाया जाए और कौन-सी सेवाएं मुफ्त रहें।
क्या UPI पर अब लगेगा चार्ज?
नहीं। फिलहाल UPI पूरी तरह पहले की तरह इस्तेमाल किया जा सकता है।
वित्त मंत्रालय ने कानून में बदलाव का प्रस्ताव दिया है। इसका अर्थ यह नहीं है कि आज से UPI पेमेंट करने पर यूजर के बैंक खाते से अतिरिक्त पैसा कटने लगेगा।
यदि कानून में बदलाव हो जाता है, तो भी सरकार को आगे नियम या अधिसूचना के जरिए शुल्क की व्यवस्था तय करनी होगी। इसमें यह स्पष्ट किया जा सकता है कि:
- किन UPI ट्रांजैक्शन पर शुल्क लगेगा?
- शुल्क किससे लिया जाएगा?
- छोटे दुकानदारों को छूट मिलेगी या नहीं?
- बड़े व्यापारियों पर अलग नियम होगा या नहीं?
- Person-to-Person यानी व्यक्ति से व्यक्ति भुगतान मुफ्त रहेगा या नहीं?
इसलिए अभी UPI यूजर्स को किसी तरह की चिंता करने की जरूरत नहीं है।
किस कानून में बदलाव का प्रस्ताव है?
वित्त मंत्रालय ने Payment and Settlement Systems Act, 2007 की धारा 10A में संशोधन या इसे हटाने का प्रस्ताव रखा है।
मौजूदा व्यवस्था के तहत बैंक और पेमेंट कंपनियां UPI तथा कुछ अन्य डिजिटल पेमेंट्स पर शुल्क लेने की स्थिति में प्रतिबंधित हैं। प्रस्तावित बदलाव के बाद सरकार के पास डिजिटल पेमेंट सिस्टम के लिए शुल्क संबंधी नियम तय करने की अधिक कानूनी गुंजाइश हो सकती है।
यानी यह बदलाव UPI पर तत्काल फीस लगाने का फैसला नहीं, बल्कि भविष्य में शुल्क तय करने का कानूनी रास्ता खोलने का प्रस्ताव है।
MDR क्या होता है?
UPI फीस की चर्चा में सबसे ज्यादा इस्तेमाल होने वाला शब्द है MDR यानी Merchant Discount Rate।
MDR वह शुल्क है जो किसी डिजिटल पेमेंट को स्वीकार करने के लिए व्यापारी से लिया जाता है। उदाहरण के लिए, जब ग्राहक किसी दुकान पर QR Code स्कैन करके भुगतान करता है तो उस ट्रांजैक्शन को पूरा करने में बैंक, पेमेंट नेटवर्क और तकनीकी कंपनियों की सेवाएं शामिल होती हैं।
इन सेवाओं की लागत की भरपाई के लिए व्यापारी से लिया जाने वाला शुल्क MDR कहलाता है।
सरल भाषा में समझें तो:
ग्राहक → UPI से पेमेंट → दुकानदार → पेमेंट सिस्टम → बैंक/पेमेंट सर्विस प्रोवाइडर
इस पूरी प्रक्रिया में लगने वाली लागत के बदले व्यापारी से MDR लिया जा सकता है।
अगर MDR वापस आया तो ग्राहक पर क्या असर होगा?
यह सबसे बड़ा सवाल है। अगर भविष्य में सरकार UPI पर MDR लागू करती है तो मौजूदा व्यवस्था के आधार पर यह शुल्क व्यापारी से लिया जाएगा, आम ग्राहक से नहीं।
उदाहरण के तौर पर अगर कोई ग्राहक किसी दुकान पर ₹500 का UPI भुगतान करता है, तो MDR लागू होने की स्थिति में शुल्क का भुगतान व्यापारी की ओर से किया जा सकता है।
हालांकि, वास्तविक व्यवस्था पूरी तरह इस बात पर निर्भर करेगी कि सरकार भविष्य में किस तरह के नियम बनाती है।
इसलिए यह कहना अभी सही नहीं होगा कि हर UPI पेमेंट पर ग्राहक को अलग से फीस देनी पड़ेगी।
UPI से MDR कब हटाया गया था?
भारत में डिजिटल पेमेंट को बढ़ावा देने के लिए सरकार ने जनवरी 2020 में UPI और RuPay Debit Card ट्रांजैक्शन पर MDR को Zero कर दिया था।
Zero MDR का मतलब है कि इन डिजिटल पेमेंट्स पर सामान्य तौर पर व्यापारी से MDR नहीं लिया जाता।
इस कदम का उद्देश्य डिजिटल भुगतान को बढ़ावा देना, कैश पर निर्भरता कम करना और देश में कैशलेस इकोनॉमी को मजबूत करना था।
इसके बाद UPI का इस्तेमाल तेजी से बढ़ा और यह भारत के डिजिटल पेमेंट सिस्टम का सबसे महत्वपूर्ण हिस्सा बन गया।
Zero MDR को लेकर चिंता क्यों?
UPI का इस्तेमाल बढ़ने के साथ ही इसके पीछे काम करने वाले बैंकों, पेमेंट कंपनियों और तकनीकी नेटवर्क की लागत भी बढ़ी है।
विशेषज्ञों का तर्क है कि लंबे समय तक Zero MDR मॉडल पर पूरे UPI इकोसिस्टम को चलाना आर्थिक रूप से चुनौतीपूर्ण हो सकता है।
संसद की वित्त संबंधी स्थायी समिति ने भी इस मुद्दे पर चिंता जताई थी। समिति के अनुसार Zero MDR व्यवस्था से बैंक और पेमेंट इंडस्ट्री को आर्थिक नुकसान हो सकता है और डिजिटल पेमेंट सिस्टम के लिए लंबे समय में एक टिकाऊ राजस्व मॉडल की आवश्यकता है।
सरकार अभी कितना इंसेंटिव देती है?
Zero MDR की वजह से पेमेंट इकोसिस्टम को होने वाली लागत की भरपाई के लिए सरकार की ओर से इंसेंटिव मॉडल भी अपनाया गया है।
वित्त वर्ष 2026-27 के लिए RuPay Debit Card और कम मूल्य वाले BHIM-UPI Merchant Transactions को बढ़ावा देने के लिए ₹2,000 करोड़ का इंसेंटिव रखा गया है।
यह इंसेंटिव योजना FY 2021-22 में शुरू की गई थी।
हालांकि, संसदीय समिति का मानना है कि यह राशि पूरे डिजिटल पेमेंट इकोसिस्टम में होने वाली वास्तविक लागत का केवल एक हिस्सा ही कवर करती है।
PhonePe और Google Pay पर क्या असर पड़ेगा?
अगर भविष्य में MDR लागू होता है तो इसका प्रभाव UPI के जरिए भुगतान की सुविधा देने वाले विभिन्न पेमेंट ऐप्स और कंपनियों के बिजनेस मॉडल पर पड़ सकता है।
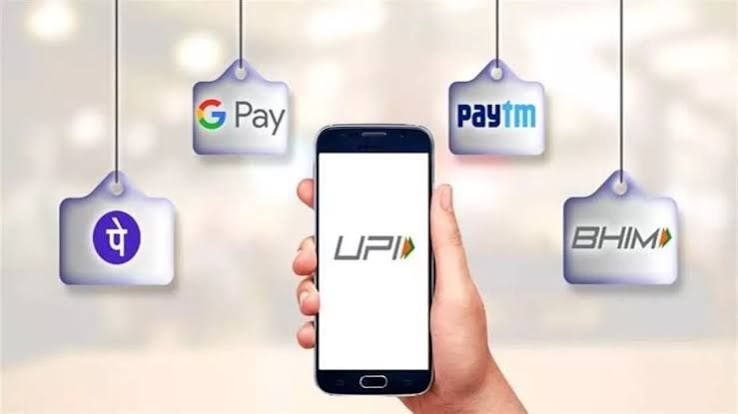
PhonePe, Google Pay, Paytm और दूसरे UPI ऐप्स खुद UPI नेटवर्क नहीं हैं, बल्कि वे यूजर्स को UPI के जरिए पेमेंट करने की सुविधा देते हैं। इनके पीछे बैंक, NPCI और दूसरे पेमेंट सिस्टम मिलकर ट्रांजैक्शन को प्रोसेस करते हैं।
यदि सरकार MDR की अनुमति देती है, तो इसका असर पूरे UPI इकोसिस्टम के राजस्व मॉडल पर पड़ेगा। हालांकि, किस कंपनी से कितना शुल्क लिया जाएगा या ग्राहकों से कोई शुल्क वसूला जाएगा या नहीं, यह अभी तय नहीं है।
इसलिए फिलहाल PhonePe या Google Pay इस्तेमाल करने वालों के लिए किसी नए चार्ज की घोषणा नहीं हुई है।
दुकानदारों पर क्या पड़ेगा असर?
यदि भविष्य में MDR दोबारा लागू किया जाता है तो इसका सबसे सीधा असर व्यापारियों और दुकानदारों पर पड़ सकता है।
अभी छोटे दुकानदारों के लिए UPI पेमेंट स्वीकार करना काफी आसान और कम लागत वाला है। यदि MDR लागू होता है तो डिजिटल भुगतान स्वीकार करने की लागत बढ़ सकती है।
हालांकि सरकार छोटे व्यापारियों को राहत देने के लिए अलग सीमा या छूट तय कर सकती है।
संभावना यह भी है कि:
- छोटे दुकानदारों को MDR से छूट मिले
- कम राशि वाले ट्रांजैक्शन मुफ्त रहें
- बड़े व्यापारियों पर MDR लागू हो
- बड़े मूल्य के डिजिटल भुगतान पर अलग शुल्क हो
लेकिन ये फिलहाल संभावनाएं हैं, सरकार की अंतिम नीति नहीं।
क्या Person-to-Person UPI भी महंगा हो सकता है?
यह भी महत्वपूर्ण सवाल है।
जब आप किसी दोस्त, रिश्तेदार या परिवार के सदस्य को UPI से पैसे भेजते हैं, तो इसे Person-to-Person यानी P2P ट्रांजैक्शन कहा जाता है।
वर्तमान चर्चा मुख्य रूप से Merchant Transactions और डिजिटल पेमेंट इकोसिस्टम की लागत से जुड़ी है। इसलिए आम तौर पर माना जा रहा है कि यदि भविष्य में MDR लागू होता है तो P2P भुगतान को मुफ्त रखने की कोशिश की जाएगी।
लेकिन अंतिम व्यवस्था सरकार द्वारा भविष्य में जारी किए जाने वाले नियमों से ही स्पष्ट होगी।
क्या बड़े ट्रांजैक्शन पर पहले फीस लग सकती है?
अगर सरकार UPI के लिए नया शुल्क मॉडल तैयार करती है तो शुरुआत में बड़े व्यापारियों या ज्यादा मूल्य वाले मर्चेंट ट्रांजैक्शन को शुल्क के दायरे में लाने का विकल्प देखा जा सकता है।
वहीं छोटे दुकानदारों और आम लोगों के लिए कम मूल्य वाले भुगतान को मुफ्त रखने की व्यवस्था की जा सकती है।
इससे सरकार का उद्देश्य दो चीजों के बीच संतुलन बनाना होगा—एक तरफ डिजिटल पेमेंट को आम लोगों के लिए आसान और सस्ता रखना और दूसरी तरफ UPI इकोसिस्टम को आर्थिक रूप से मजबूत बनाना।
सरकार बदलाव क्यों करना चाहती है?
सरकार के सामने मूल रूप से दो बड़ी चुनौतियां हैं।
1. आम लोगों के लिए UPI सस्ता रखना
UPI ने भारत में डिजिटल भुगतान को बेहद आसान बनाया है। छोटे से छोटे दुकानदार से लेकर बड़े कारोबारी तक इसका इस्तेमाल करते हैं। इसलिए सरकार नहीं चाहेगी कि फीस की वजह से लोग दोबारा कैश की ओर लौटें।
2. UPI इकोसिस्टम को आर्थिक रूप से टिकाऊ बनाना
UPI के पीछे बैंक, पेमेंट नेटवर्क, फिनटेक कंपनियां और तकनीकी इंफ्रास्ट्रक्चर काम करते हैं। इन सभी को ट्रांजैक्शन प्रोसेस करने में लागत आती है।
सरकार ऐसा मॉडल चाहती है जिससे डिजिटल पेमेंट आम लोगों के लिए सस्ता भी रहे और पेमेंट सिस्टम लंबे समय तक आर्थिक रूप से टिकाऊ भी बना रहे।
क्या अभी UPI से पेमेंट करना सुरक्षित और मुफ्त है?
हां। फिलहाल UPI पेमेंट पर नया चार्ज लागू नहीं हुआ है।
इसलिए अगर आप आज दुकान पर ₹100, ₹500 या ₹5,000 का UPI पेमेंट करते हैं तो प्रस्तावित कानून संशोधन के कारण आपके बैंक खाते से कोई नया MDR चार्ज नहीं कट रहा है।
जब तक सरकार की ओर से कोई नया नियम या नोटिफिकेशन जारी नहीं होता, मौजूदा व्यवस्था के तहत UPI का इस्तेमाल किया जा सकता है।
आगे क्या हो सकता है?
आने वाले समय में यदि कानून में प्रस्तावित संशोधन पारित होता है तो सरकार के पास UPI और अन्य डिजिटल पेमेंट सेवाओं पर शुल्क संबंधी नियम बनाने का अधिकार हो सकता है।
इसके बाद सरकार यह तय कर सकती है कि:
- UPI के कौन से ट्रांजैक्शन मुफ्त रहेंगे
- किन मर्चेंट ट्रांजैक्शन पर MDR लगाया जाएगा
- छोटे व्यापारियों को छूट मिलेगी या नहीं
- बड़े व्यापारियों के लिए अलग दर होगी या नहीं
- P2P ट्रांजैक्शन मुफ्त रहेगा या नहीं
- कम मूल्य के भुगतान को शुल्क से बाहर रखा जाएगा या नहीं
इसलिए अभी UPI यूजर्स के लिए कोई तत्काल बदलाव नहीं है।
आम UPI यूजर को क्या करना चाहिए?
फिलहाल आम यूजर्स को किसी तरह की चिंता करने की जरूरत नहीं है। UPI पर फीस लगाने का कोई तत्काल फैसला नहीं हुआ है।
अगर भविष्य में MDR लागू भी होता है, तो यह जरूरी नहीं कि उसका बोझ सीधे ग्राहक पर आए। MDR का मूल स्वरूप मर्चेंट यानी व्यापारी से जुड़ा शुल्क है।
इसलिए अभी आप पहले की तरह PhonePe, Google Pay, Paytm, BHIM या किसी अन्य UPI ऐप से भुगतान कर सकते हैं।
UPI फीस को लेकर 5 जरूरी बातें
1. क्या अभी UPI पर चार्ज लगा है?
नहीं। अभी कोई नया UPI चार्ज लागू नहीं हुआ है।
2. क्या सरकार ने UPI पर फीस लगाने का फैसला कर लिया है?
नहीं। फिलहाल कानून में बदलाव का प्रस्ताव है।
3. MDR किससे लिया जाता है?
MDR सामान्य तौर पर डिजिटल भुगतान स्वीकार करने वाले व्यापारी से लिया जाता है।
4. क्या PhonePe और Google Pay पर तुरंत चार्ज लगेगा?
नहीं। अभी ऐसा कोई नया शुल्क लागू नहीं हुआ है।
5. क्या आम लोगों के P2P UPI ट्रांसफर पर चार्ज लगेगा?
अभी ऐसा कोई फैसला नहीं हुआ है। भविष्य की व्यवस्था सरकार के नियमों पर निर्भर करेगी।
निष्कर्ष
UPI पर फीस की चर्चा जरूर तेज हुई है, लेकिन अभी UPI यूजर्स के लिए कोई नया चार्ज लागू नहीं हुआ है। वित्त मंत्रालय द्वारा प्रस्तावित कानूनी बदलाव का उद्देश्य भविष्य में डिजिटल पेमेंट के शुल्क ढांचे को लेकर सरकार को अधिक विकल्प देना है।
यदि भविष्य में MDR लागू किया जाता है तो संभव है कि छोटे व्यापारियों और आम लोगों को राहत देते हुए बड़े मर्चेंट या बड़े मूल्य वाले ट्रांजैक्शन को शुल्क के दायरे में रखा जाए। लेकिन यह अभी केवल संभावित मॉडल है। अंतिम नियम और शुल्क की दर सरकार के भविष्य के फैसले के बाद ही स्पष्ट होगी।